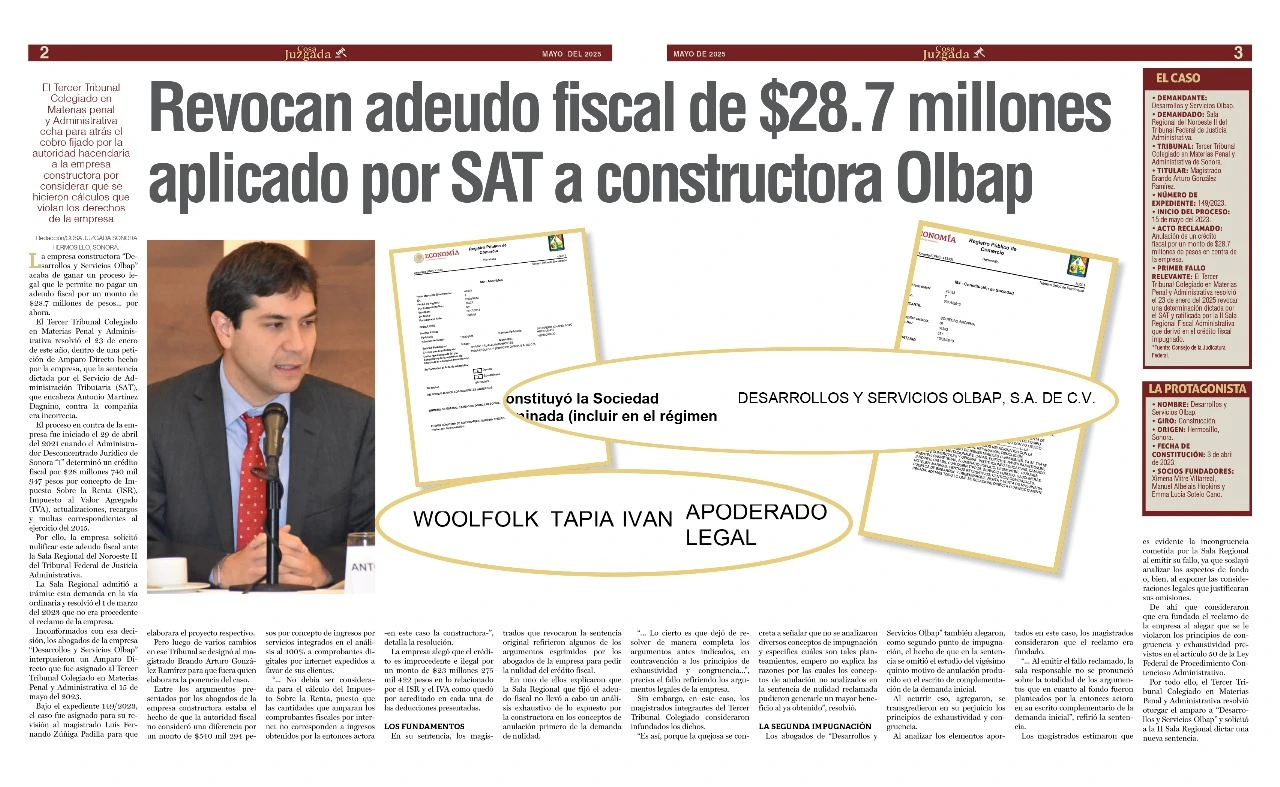
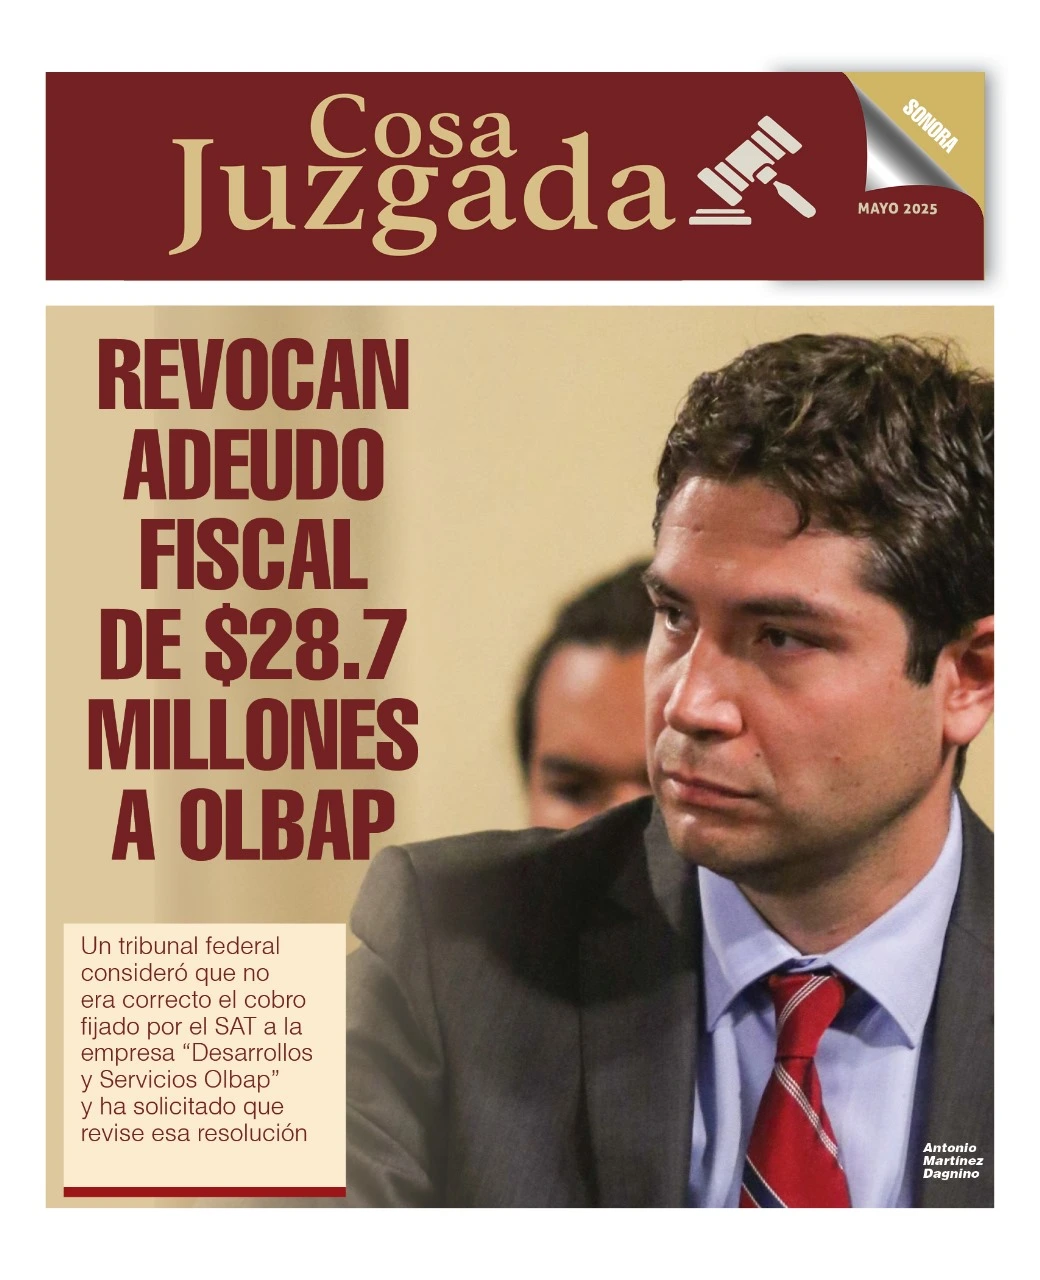

HERMOSILLO, Son.- La empresa constructora «Desarrollos y Servicios Olbap» acaba de ganar un proceso legal que le permite no pagar un adeudo fiscal por un monto de $28.7 millones de pesos… por ahora.
El Tercer Tribunal Colegiado en Materias Penal y Administrativa resolvió el 23 de enero de este año, dentro de una petición de Amparo Directo hecho por la empresa, que la sentencia dictada por el Servicio de Administración Tributaria (SAT), que encabeza Alejandro Martínez Dagnino, contra la compañía era incorrecta.
El proceso en contra de la empresa fue iniciado el 29 de abril del 2021 cuando el Administrador Desconcentrado Jurídico de Sonora «1» determinó un crédito fiscal por $28 millones 740 mil 947 pesos por concepto de Impuesto Sobre la Renta (ISR), Impuesto al Valor Agregado (IVA), actualizaciones, recargos y multas correspondientes al ejercicio del 2015.
Por ello la empresa solicitó nulificar este adeudo fiscal ante la Sala Regional del Noroeste II del Tribunal Federal de Justicia Administrativa.
La Sala Regional admitió a trámite esta demanda en la vía ordinaria y resolvió el 1 de marzo del 2023 que no era procedente el reclamo de la empresa.
Inconformados con esa decisión los abogados de la empresa «Desarrollos y Servicios Olbap» interpusieron un Amparo Directo que fue asignado al Tercer Tribunal Colegiado en Materias Penal y Administrativa el 15 de mayo del 2023.
Bajo el expediente 149/2023 el caso fue asignado, para su revisión, al magistrado Luis Fernando Zúñiga Padilla para que elaborara el proyecto respectivo.
Pero luego de varios cambios en ese Tribunal se designó al magistrado Brando Arturo González Ramírez para que fuera quien elaborará la ponencia del caso.
Entre los argumentos presentados por los abogados de la empresa constructora estaba el hecho de que la autoridad fiscal no consideró una diferencia por un monto de $540 mil 294 pesos por concepto de ingresos por servicios integrados en el análisis al 100% a comprobantes digitales por internet expedidos a favor de sus clientes.
«… No debía ser considerada para el cálculo del Impuesto Sobre la Renta, puesto que las cantidades que amparan los comprobantes fiscales por internet no corresponden a ingresos obtenidos por la entonces actora -en este caso la constructora-«, detalla la resolución.
La empresa alegó que el crédito es improcedente e ilegal por un monto de $23 millones 275 mil 422 pesos en lo relacionado por el ISR y el IVA como quedó por acreditado en cada una de las deducciones presentadas.
Los fundamentos
«…Lo cierto es que dejó de resolver de manera completa los argumentos antes indicados, en contravención a los principios de exhaustividad y congruencia…», precisa el fallo refiriendo los argumentos legales de la empresa.
«Es así, porque la quejosa se concreta a señalar que no se analizaron diversos conceptos de impugnación y especifica cuáles son tales planteamientos, empero no explica las razones por las cuales los conceptos de anulación no analizados en la sentencia de nulidad reclamada pudieron generarle un mayor beneficio al ya obtenido», resolvió.
Al analizar los elementos aportados en este caso los magistrados consideraron que el reclamo era fundado.
«…Al emitir el fallo reclamado, la sala responsable no se pronunció sobre la totalidad de los argumentos que en cuanto al fondo fueron planteados por la entonces actora en su escrito complementario de la demanda inicial», refirió la sentencia.
Los magistrados estimaron que es evidente la incongruencia cometida por la Sala Regional al emitir su fallo, ya que soslayó analizar los aspectos de fondo o, bien, al exponer las consideraciones legales que justificaran sus omisiones.
De ahí que consideraron que era fundado el reclamo de la empresa al alegar que se le violaron los principios de congruencia y exhaustividad previstos en el artículo 50 de la Ley Federal de Procedimiento Contencioso Administrativo.
Por todo ello el Tercer Tribunal Colegiado en Materias Penal y Administrativa resolvió otorgar el amparo a «Desarrollos y Servicios Olbap» y solicitó a la II Sala Regional dictar una nueva sentencia.
+ Origen: Hermosillo, Sonora.
+ Fecha de constitución: 3 de abril de 2023.
+ Socios fundadores: Ximena Mitre Villarreal, Manuel Albelais Hopkins y Emma Lucia Sotelo Cano.