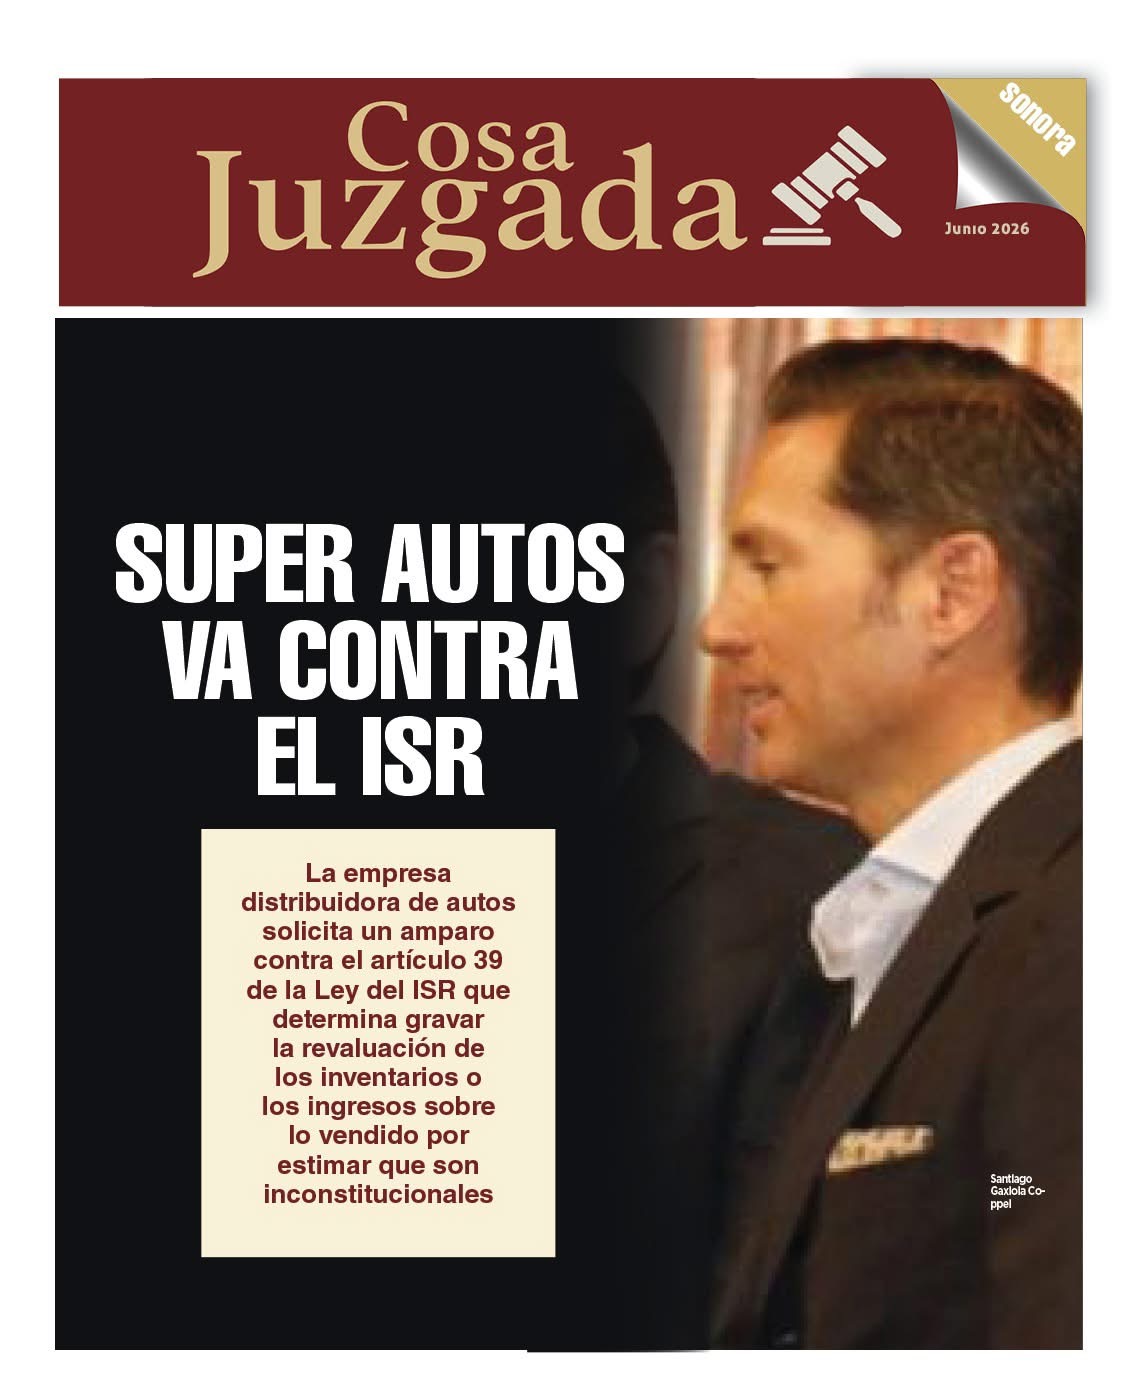

• La empresa distribuidora de autos en Sonora solicita un amparo contra el articulado del Impuesto Sobre la Renta que determinó gravar la revaluación de los inventarios y los ingresos obtenidos por ventas
Redacción/COSA JUZGADA SONORA
HERMOSILLO, Son.- Super Autos, una de las principales compañías distribuidoras de vehículos en Sonora, solicitó un amparo contra el artículo 39, fracción IV de la Ley del Impuesto Sobre la Renta (ISR).
La empresa pidió la protección de la justicia federal en contra del artículo 39, fracción IV, de la referida Ley.
En ella se establece, entre otras cosas, gravar la revaluación de los inventarios y los ingresos obtenidos por ventas, lo cual, a decir de los abogados de la empresa comercializadora de vehículos, es inconstitucional.
El artículo impugnado está dentro de la Sección III, relacionado con el “Costo de lo vendido”.
En esa norma se especifica que el costo de las mercancías que se enajenen, así como el de las que integran el inventario final del ejercicio se determinará conforme al sistema de costeo absorbente sobre las bases de los costos históricos o predeterminados.
“En todo caso, el costo se deducirá en el ejercicio en el que se acumulen los ingresos que se deriven de la enajenación de los bienes que se trate”, detalla el articulado impugnado.
La demanda de amparo solicitada por los abogados de “Super Autos” estimó que esto es inconstitucional porque la Ley del ISR viola el principio de proporcionalidad tributaria de acuerdo con una tesis que desde el 2014 expidió la Suprema Corte de Justicia de la Nación.
Esa tesis establece que no se debe gravar la revaluación de los inventarios o el costo de lo vendido, pues impide la determinación de una utilidad acorde a la capacidad contributiva de los causantes de dicho gravamen.
La demanda fue solicitada el 13 de abril de este año y el caso fue radicado ante el Juzgado Decimocuarto de Distrito en Sonora a cargo del Juez Alonso Robles Cuétara.
El reclamo fue contra el artículo 39, fracción IV, de la Ley del Impuesto Sobre la Renta (ISR).
El caso fue admitido el 14 de abril, es decir, un día después de haber sido solicitado.
Aunque la Audiencia Constitucional se había fijado para el 13 de mayo, esta se debió cambiar para el 6 de agosto de este mismo año.
FUENTE: Cosa Juzgada