
El ex Procurador General de Justicia del Estado obtiene la protección de la justicia federal tras considerar que se viola el principio de equidad fiscal con la aplicación de la Tabla de Valores Catastrales de Hermosillo
Redacción/COSA JUZGADA SONORA
Hermosillo, Sonora.— El ex Procurador General de Justicia de Sonora, Alfonso Rolando Tavares Ibarra, solicitó y obtuvo un amparo en contra de la aplicación de las nuevas Tablas de Valores Unitarios de Suelo y Construcción del Impuesto Predial.
De acuerdo con el expediente número 131/2025, radicado en el Juzgado Décimo de Distrito, el 9 de abril de 2025 se le concedió el amparo.
La petición fue hecha el 14 de enero del 2025.
El reclamo en ese momento fue en contra de la aplicación de Planos y Tablas de Valores Unitarios de Suelo y Construcción del Ayuntamiento de Hermosillo para el ejercicio fiscal 2022, en específico a los artículos 10, 11, 12, 13, 14 y 15 de la Ley de Ingresos y Presupuesto de Ingresos del Ayuntamiento de Hermosillo.
Eso, además de los artículos 3, 8, 9, 10, 11, 12 bis, 26 y 28 de la Ley Catastral y Registral en el Estado de Sonora, todo ello relativo a la determinación, liquidación y pago de Impuesto Predial.
La demanda fue presentada contra el Congreso del Estado por haber aprobado la Ley de Ingresos del Ayuntamiento de esa fecha y contra el Gobernador Alfonso Durazo por haber promulgado la Ley.
El argumento legal central que hizo la representación legal del ex Procurador fue que se violaban los principios de legalidad tributaria, esencialmente porque no se establece un factor objetivo que deba considerarse para evaluar un predio urbano.
«… La quejosa aduce medularmente en el primer concepto de violación, que las tablas de valores unitarios de suelo y construcción del Ayuntamiento de Hermosillo, Sonora, para el ejercicio fiscal 2022, violan el principio de legalidad tributaria contenido en el artículo 31, fracción IV, de la Constitución…», precisa la demanda.
Ello, agrega, en la medida en que ni de su texto, ni de cualquier otro documento emitido por el Congreso se advierte que para fijar el monto de pagar por unidad de superficie de terreno ahí consignado se hayan establecido factores de incremento o demérito que se hubiesen considerado para fijar el valor de los predios.
Agrega que tampoco se desprende documento alguno en el que se hayan plasmado las directrices para aplicar dichos factores, ni los parámetros para su aplicación al momento de realizar la valuación catastral con base en los valores unitarios aprobados por el Congreso.
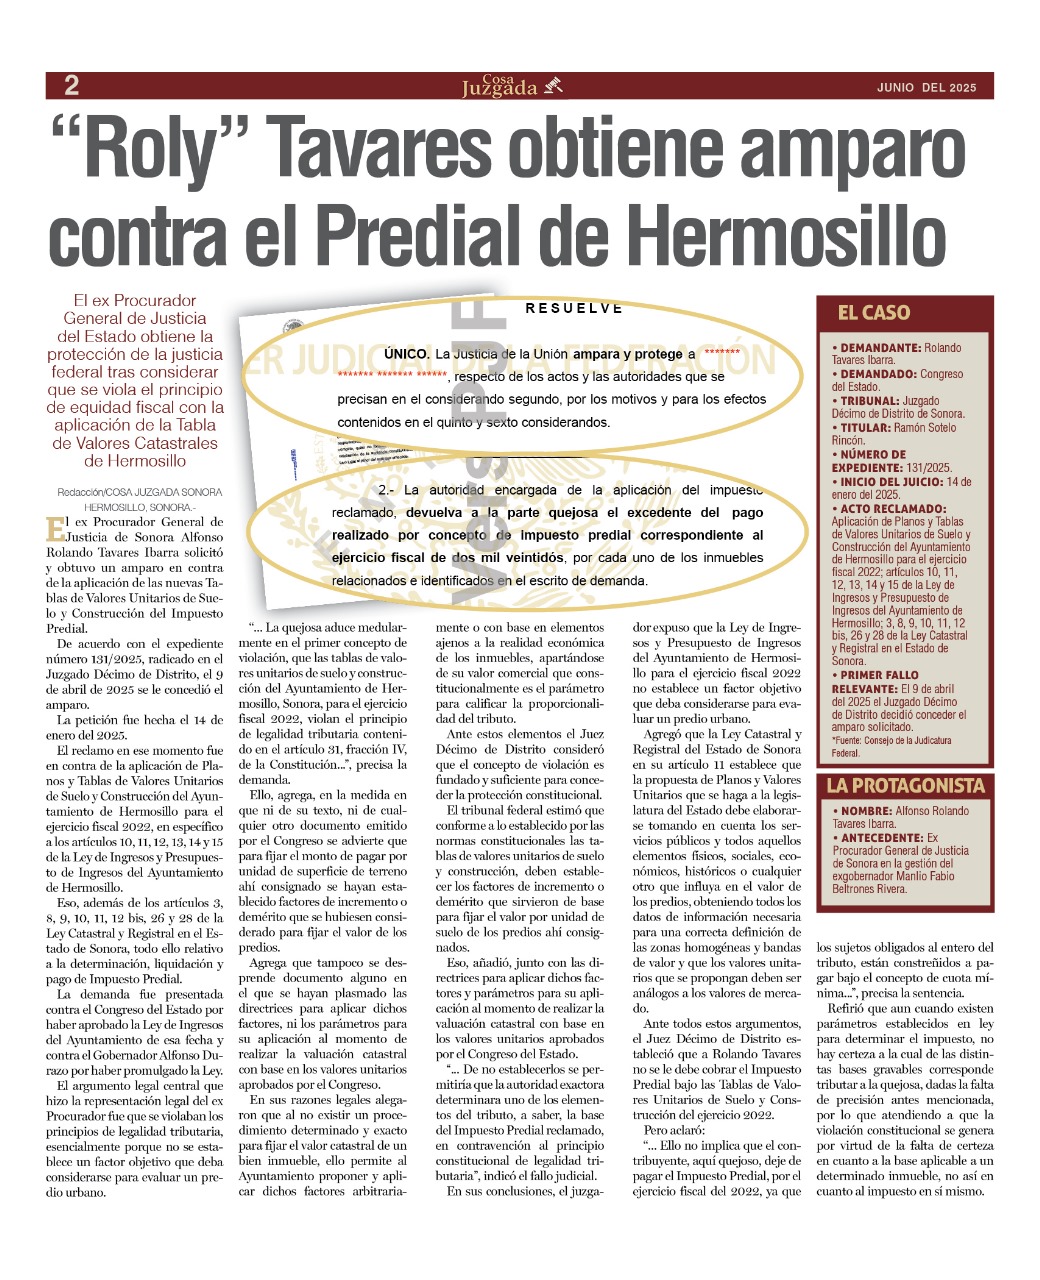
En sus razones legales alegaron que, al no existir un procedimiento determinado y exacto para fijar el valor catastral de un bien inmueble, ello permite al Ayuntamiento proponer y aplicar dichos factores arbitrariamente o con base en elementos ajenos a la realidad económica de los inmuebles, apartándose de su valor comercial que constitucionalmente es el parámetro para calificar la proporcionalidad del tributo.
Ante estos elementos el Juez Décimo de Distrito consideró que el concepto de violación es fundado y suficiente para conceder la protección constitucional.
El tribunal federal estimó que conforme a lo establecido por las normas constitucionales las tablas de valores unitarios de suelo y construcción, deben establecer los factores de incremento o demérito que sirvieron de base para fijar el valor por unidad de suelo de los predios ahí consignados.
Eso, añadió, junto con las directrices para aplicar dichos factores y parámetros para su aplicación al momento de realizar la valuación catastral con base en los valores unitarios aprobados por el Congreso del Estado.
«… De no establecerlos se permitiría que la autoridad exactora determinara uno de los elementos del tributo, a saber, la base del Impuesto Predial reclamado, en contravención al principio constitucional de legalidad tributaria», indicó el fallo judicial.
En sus conclusiones, el juzgador expuso que la Ley de Ingresos y Presupuesto de Ingresos del Ayuntamiento de Hermosillo para el ejercicio fiscal 2022 no establece un factor objetivo que deba considerarse para evaluar un predio urbano.
Agregó que la Ley Catastral y Registral del Estado de Sonora en su artículo 11 establece que la propuesta de Planos y Valores Unitarios que se haga a la legislatura del Estado debe elaborarse tomando en cuenta los servicios públicos y todos aquellos elementos físicos, sociales, económicos, históricos o cualquier otro que influya en el valor de los predios, obteniendo todos los datos de información necesaria para una correcta definición de las zonas homogéneas y bandas de valor y que los valores unitarios que se propongan deben ser análogos a los valores de mercado.
Ante todos estos argumentos, el Juez Décimo de Distrito estableció que a Rolando Tavares no se le debe cobrar el Impuesto Predial bajo las Tablas de Valores Unitarios de Suelo y Construcción del ejercicio 2022.
Pero aclaró:
«… Ello no implica que el contribuyente, aquí quejoso, deje de pagar el Impuesto Predial, por el ejercicio fiscal del 2022, ya que los sujetos obligados al entero del tributo, están constreñidos a pagar bajo el concepto de cuota mínima…», precisa la sentencia.
Refirió que aun cuando existen parámetros establecidos en ley para determinar el impuesto, no hay certeza a la cual de las distintas bases gravables corresponde tributar a la quejosa, dadas la falta de precisión antes mencionada, por lo que atendiendo a que la violación constitucional se genera por virtud de la falta de certeza en cuanto a la base aplicable a un determinado inmueble, no así en cuanto al impuesto en sí mismo.