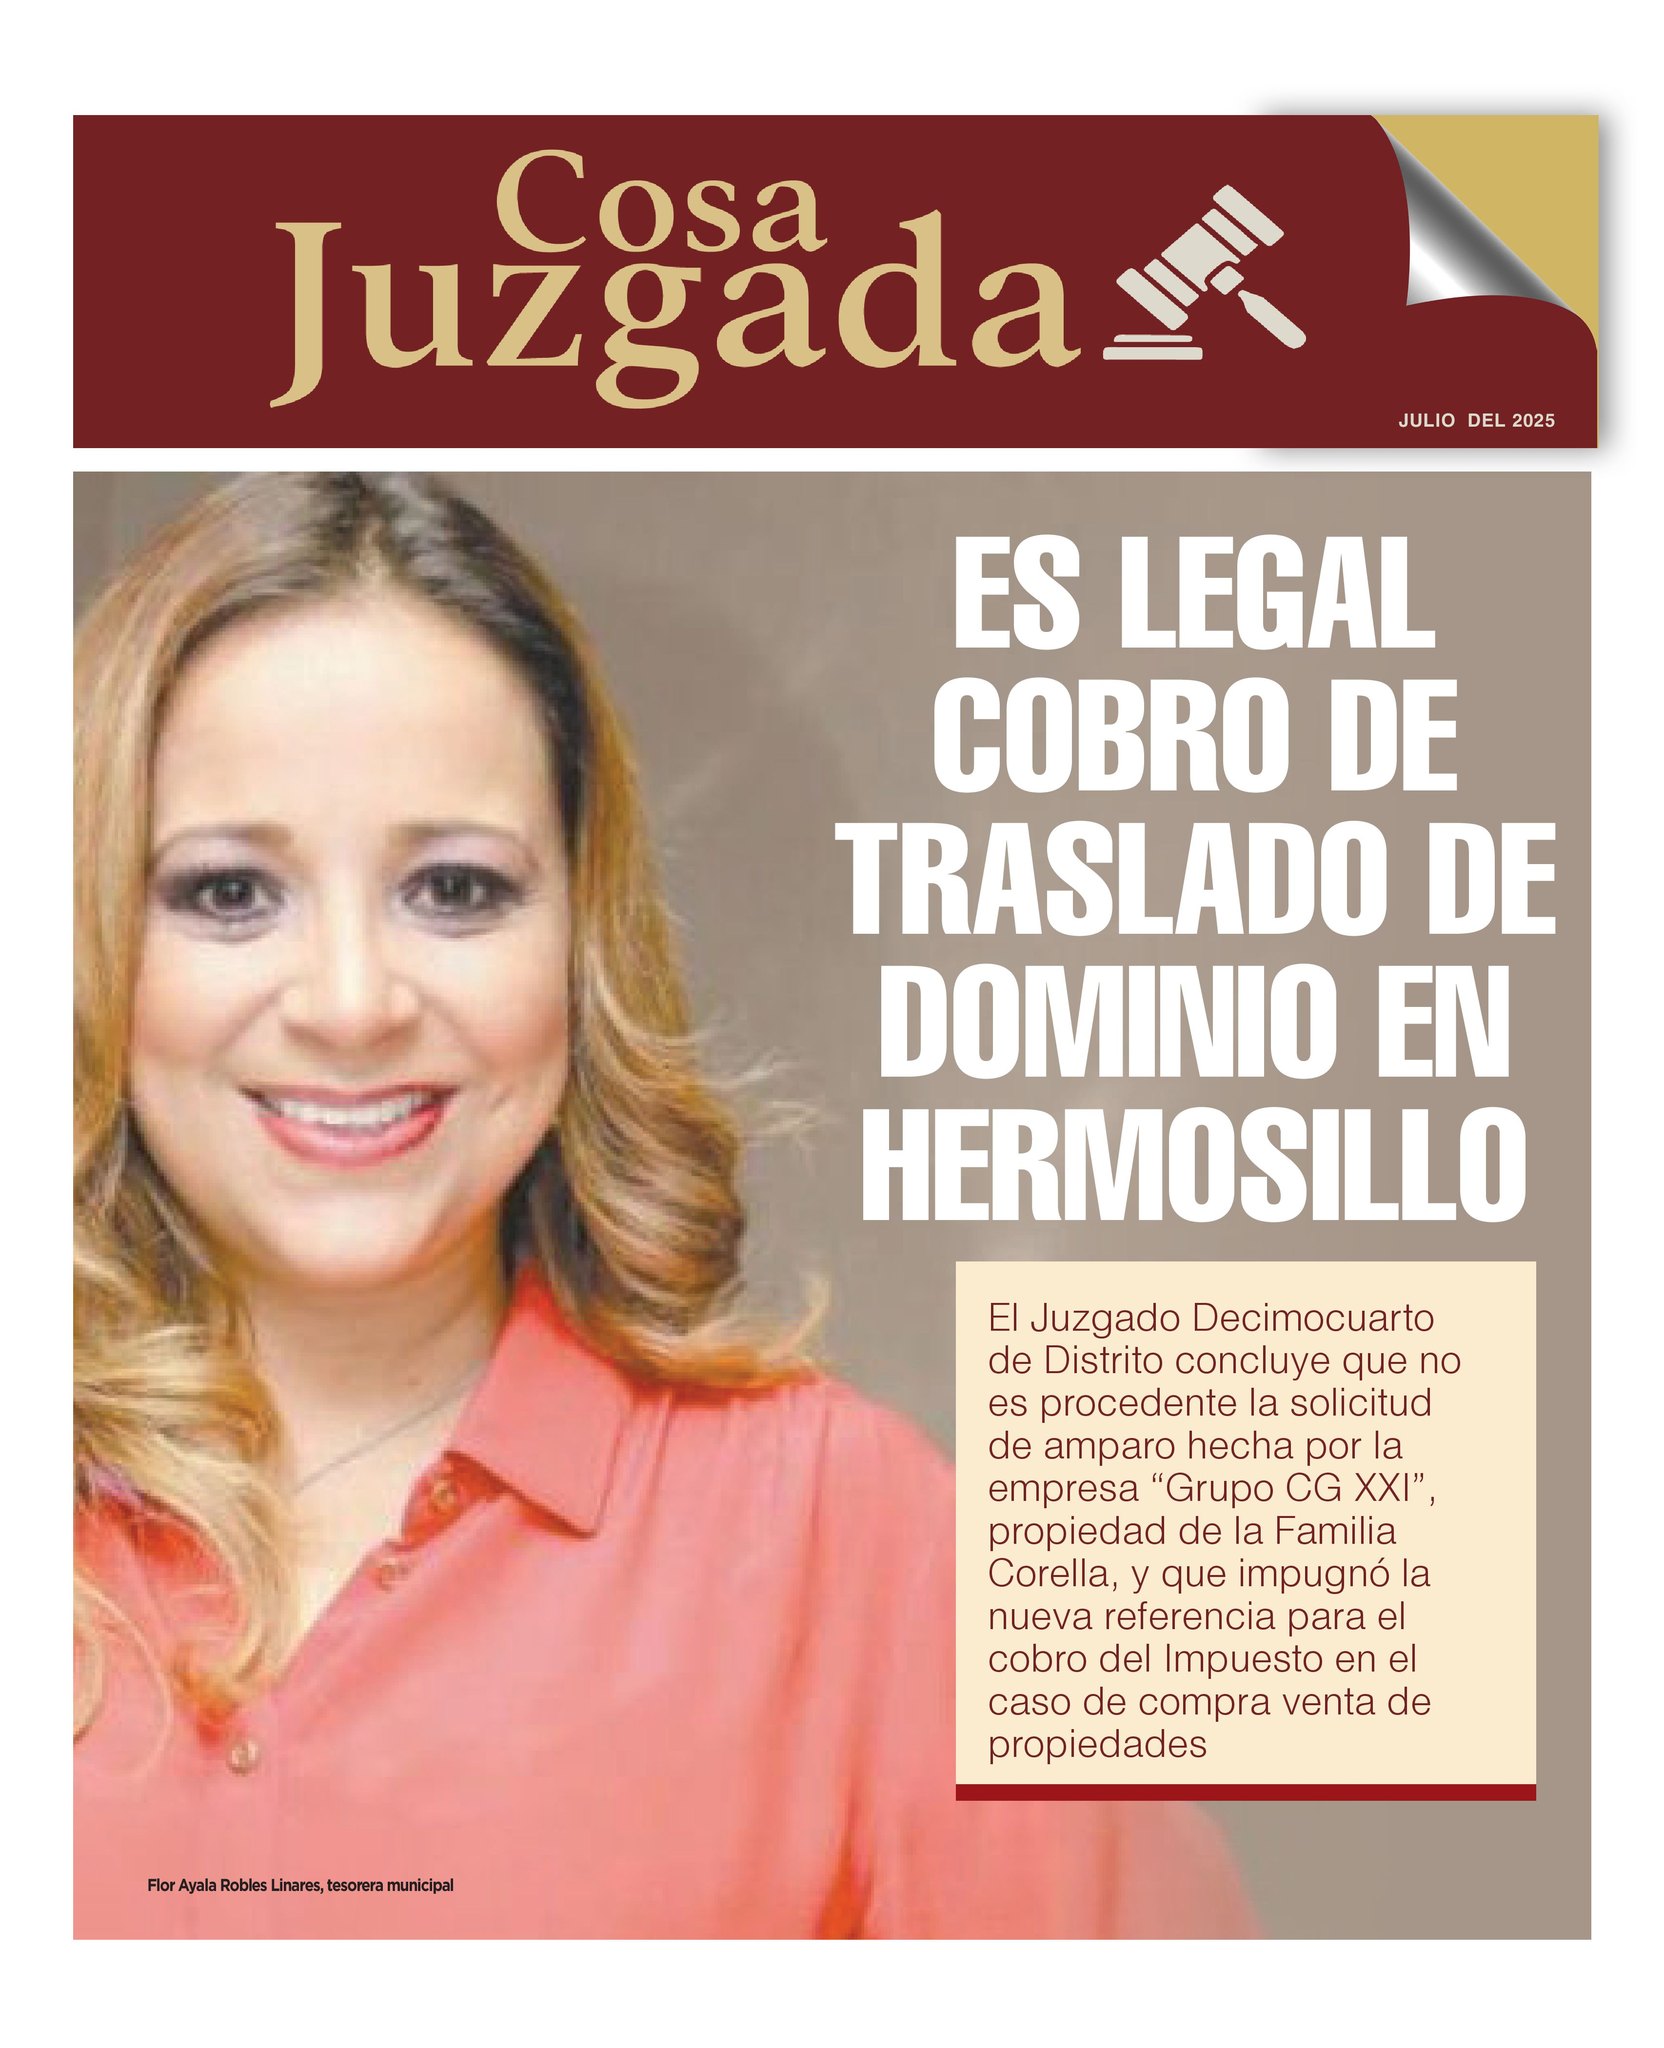

El tribunal federal negó un amparo solicitado por la empresa «Grupo CG XXI» contra la aplicación del Impuesto Sobre Traslado de Dominio por considerar que cumple con los criterios de legalidad, proporcionalidad y equidad tributaria
Redacción/COSA JUZGADA SONORA
HERMOSILLO, SONORA.- El cobro del Impuesto de Traslado de Dominio de Bienes Inmuebles efectuado por la Tesorería Municipal del Ayuntamiento de Hermosillo es legal y, por lo tanto, constitucional.
Una resolución dictada por la Jueza Decimocuarta de Distrito de Sonora, Rocío Monter Reyes, el 19 de junio de este año, establece que el cobro hecho por la Comuna cumple con los criterios de equidad, proporcionalidad y legalidad tributaria.
La sentencia, dictada de la revisión de una petición de amparo, la número 814/2025, radicada en ese tribunal federal, solicitada por la empresa «Grupo CG XXI», concluye que no es procedente otorgar la protección de la justicia federal a la compañía en lo relacionado con la aplicación de la Ley de Ingresos y Presupuestos de Ingresos de los años 2024 y 2025, en lo relativo a la aplicación de los Planos y Tablas de Valores de Suelo y Construcción del Ayuntamiento de Hermosillo para el ejercicio fiscal del 2025.
La demanda inicial, ingresada el 21 de abril de este año en contra del Congreso del Estado, Gobernador del Estado, Ayuntamiento de Hermosillo y Tesorería Municipal decidió desecharlos en el caso del Ayuntamiento y de la Tesorería Municipal y negarlo en el caso del Congreso del Estado y el Gobernador.
En los argumentos de los abogados de la empresa demandante, se alegaba que la aplicación del cobro del nuevo Impuesto Sobre Traslado de Dominio era inconstitucional al violar los principios de legalidad tributaria, siendo inequitativo y desproporcionado.
Sin embargo, al revisar cada uno de los reclamos, la Jueza Monter Reyes los consideró infundados.
En el caso de la legalidad Tributaria, la juzgadora determinó que el reclamo hecho valer por los abogados, en el sentido de que la nueva Ley del Impuesto de Traslado de Dominio no establece los elementos que permitan tener claro los criterios para calcular el Impuesto, ni directrices para el uso de factores, parámetros o procedimientos precisos para fijar el valor de los inmuebles o el tipo de construcción ubicados en Hermosillo, lo que permite al Ayuntamiento hacer un cobro arbitrario y genera incertidumbre e inseguridad jurídica, no tenía fundamentos.
La empresa asentó en su demanda que:
«El principio de legalidad exige que en una ley en sentido formal y material se definan con precisión todos los conceptos relativos al sujeto, objeto, base, tarifa, época de pago y sanciones aplicables, de modo que cualquier persona pueda saber a qué atenerse respecto de sus obligaciones fiscales…».
Ello fue declarado infundado por la Jueza:
Refirió que el principio de legalidad tributaria está preciado de manera muy clara por la Corte y entre los criterios que se deben cumplir para ser así es que no quede al arbitrio de la autoridad, que no sean cobros imprevisibles, que no se cobran los impuestos a título personal y que el contribuyente sepa que con ello contribuye al gasto público.
Y refirió que el cobro precisaba sus fundamentos, razones y alcances, y que, entre otros, estaba asentado en el artículo 73 de la referida Ley.
«Así, contrario a lo argumentado por la parte quejosa no se advierte violación al principio de legalidad, en razón a que la ley define adecuadamente los elementos de impuesto controvertido, por lo que no queda margen para la arbitrariedad de la autoridad que aplica la ley, lo que además permite a los sujetos obligados para saber con exactitud, cómo, cuánto y cuándo debe pagar», expuso la Juzgadora en su fallo de 66 páginas.
En esa misma argumentación desechó la afirmación de los abogados de la empresa «Grupo CG XXI» en el sentido de que no existía un procedimiento preciso y determinado para fijar el valor unitario de un inmueble en este municipio en proporción a su valor comercial.
«… El elemento cuantitativo de la contribución se encuentra claramente determinado en un acto formal y materialmente legislativo, lo que contrario a lo señalado, no viola el principio de legalidad tributaria…», asienta la sentencia.
También desecha lo de inequidad
Respecto con el argumento de los abogados de la empresa, relacionado con el hecho de que el Impuesto de Traslado de Dominio era inequitativo, el Juzgado Decimocuarto de Distrito lo calificó también de infundado:
«… La parte quejosa en el primer concepto de violación, argumenta que el sistema normativo que regula el Impuesto Sobre Traslación de Dominio de Bienes Inmuebles que resulta a pagar, no refleja la capacidad contributiva real y que otorga un trato inequitativo, pues no establecen de manera correcta los parámetros para determinar el valor de los inmuebles…», refirió con relación al dicho asentado en la demanda.
Ello, referente a la proporcionalidad tributaria, fue calificado como «infundado».
Citando jurisprudencia de la Corte donde se precisan las características de la proporcionalidad, la Juzgadora expuso que la nueva Ley no sólo considera la variación de la cuota tributaria, sino la progresividad en el cobro del gravamen.
«En ese tenor, debe decirse que la progresividad de la tarifa se consigue mediante la estructura de distintos rangos o parámetros de la base gravable definidos entre un límite mínimo y uno máximo, con la cuota fija y la tasa aplicable sobre el excedente del límite inferior, dado que ello permite cuantificar el gravamen en atención a la verdadera capacidad contributiva del causante», indicó la sentencia.
Refirió que la tasa no se aplica sobre el total de la base, sino únicamente a la porción que exceda de cada rango y al resultado se le suma la cuota fija, cuya cuantía debe ser cercana del Impuesto a pagar en el límite superior del rango inmediato superior, con el fin de compensar la diferencia de una unidad de medición de la base gravable entre un rango y otro.
Revisando lo argumentado por los abogados demandantes y lo dicho por la autoridad en sus motivaciones de la Ley el tribunal concluyó que con ello se otorga un trato idéntico para todos aquellos contribuyentes que se encuentran en la misma situación frente a la ley.
Desecha el argumento de «ilegalidad tributaria»
En su parte final de la sentencia, en la página 35, la Jueza Monter Reyes desechó que la aplicación de la Ley del Impuesto Sobre Traslado de Dominio viole el principio de legalidad tributaria.
«Son inoperantes las manifestaciones en las que la quejosa aduce que los Planos y Tabla de Valores Unitarios para el ejercicio fiscal 2025 del municipio de Hermosillo, Sonora, violan el principio de legalidad tributaria…», afirmó.
Es así, argumentó, porque la liquidación del impuesto reclamado para determinar la base gravable no se tomó en cuenta el valor catastral del inmueble adquirido, como se advierte de la manifestación de traslado de dominio que presentó la propia empresa.
La Jueza agregó que pueda claramente que la base que ésta tuvo en cuenta para liquidar el impuesto reclamado lo fue el valor consignado en el precio pactado que justiprecio el inmueble adquirido por la empresa, y que resultó por encima del avalúo del inmueble, pero que no es el valor que resultó del valor catastral.